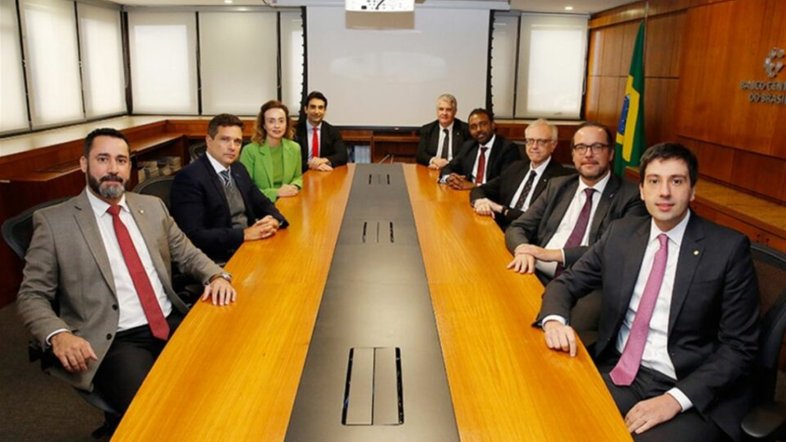
Copom e a decisão sobre a SelicO Comitê de Política Monetária (Copom) do Banco Central anuncia nesta quarta-feira (4) sua nova decisão sobre a taxa básica de juros da economia brasileira, a Selic. A reunião ocorre em meio à preocupação com a inflação, à valorização recente do dólar e às expectativas sobre o comportamento dos preços nos próximos meses.
Atualmente em 13,75% ao ano, a Selic poderá passar por sua sexta redução consecutiva. A expectativa predominante entre analistas do mercado financeiro é de um corte de 0,25 ponto percentual, levando a taxa para 13,50% ao ano.
A decisão oficial será divulgada no início da noite, após a conclusão da reunião do colegiado.
Por que o mercado espera uma redução da Selic?
As projeções reunidas pelo Banco Central no boletim Focus apontam para a continuidade do ciclo de redução dos juros, iniciado após um período prolongado de política monetária restritiva.
Entre junho de 2025 e março de 2026, a Selic permaneceu em 15% ao ano, seu maior patamar em quase duas décadas.
Desde então, o Banco Central iniciou uma sequência de cortes, acompanhando a evolução da inflação e as condições da atividade econômica.
Apesar disso, a possibilidade de novas reduções passou a ser avaliada com maior cautela.
O aumento do dólar, a pressão sobre os preços do petróleo e as incertezas fiscais estão entre os fatores que podem influenciar a decisão.
Como a Selic afeta empréstimos e financiamentos?
A Selic funciona como referência para as taxas de juros praticadas na economia brasileira.
Quando o Banco Central reduz a taxa básica, cria condições para que o crédito fique mais barato ao longo do tempo.
Isso pode beneficiar consumidores interessados em contratar empréstimos pessoais, financiar veículos ou imóveis e renegociar dívidas.
Entretanto, uma redução da Selic não significa que os bancos diminuirão imediatamente todas as taxas cobradas de seus clientes.
As instituições financeiras também consideram fatores como risco de inadimplência, custos operacionais e condições de mercado.
Por isso, o impacto sobre as parcelas pode variar conforme o tipo de contrato e o perfil do consumidor.
Cartão de crédito e cheque especial também podem ser afetados?
Os juros do cartão de crédito e do cheque especial são influenciados pelo ambiente geral de taxas, mas não acompanham automaticamente as mudanças da Selic.
Essas modalidades costumam apresentar custos elevados devido ao risco de inadimplência e às características dos produtos.
Mesmo com uma eventual redução da taxa básica, consumidores que utilizam o crédito rotativo devem acompanhar o custo efetivo total das operações.
A comparação entre ofertas de diferentes instituições continua sendo importante para evitar o pagamento de juros excessivos.
O que muda para quem investe?
A decisão do Copom também influencia a rentabilidade de diferentes aplicações financeiras.
Investimentos pós-fixados que acompanham a Selic ou o CDI tendem a apresentar rendimentos menores quando a taxa básica é reduzida.
Entre os produtos afetados estão o Tesouro Selic e títulos bancários atrelados ao CDI, como determinados CDBs.
Já aplicações prefixadas e títulos indexados à inflação podem reagir de maneiras diferentes, dependendo das expectativas para os juros futuros.
A rentabilidade efetiva também depende de impostos, taxas e condições específicas de cada investimento.
Inflação continua sendo desafio para o Banco Central
A prévia da inflação oficial, medida pelo IPCA-15, registrou alta de 0,32% em outubro.
Em 12 meses, o indicador acumulou 4,62%, acima do teto de 4,5% previsto no sistema de metas de inflação.
A meta central perseguida pelo Banco Central é de 3%, com intervalo de tolerância de 1,5 ponto percentual para cima ou para baixo.
O cenário exige que a autoridade monetária equilibre o objetivo de controlar os preços com os efeitos dos juros sobre a atividade econômica.
A decisão desta quarta-feira indicará como o Copom avalia esses riscos e quais condições poderão orientar os próximos encontros.
Da IstoÉ